Souscrire une assurance auto, c’est souvent naviguer entre obligations légales, choix multiples et jargon technique. Pourtant, tous les contrats ne se valent pas et certaines garanties s’avèrent plus essentielles que d’autres selon le profil et les besoins de chacun. Pour y voir plus clair, il convient de distinguer ce qui est imposé par la loi, ce qui protège réellement en cas de pépin au volant, et ce qui relève surtout du confort.
Quels sont les fondamentaux de l’assurance auto ?
Quand il s’agit d’assurer un véhicule, tout commence par une obligation légale : impossible de circuler sans une assurance minimale. Mais quels postes couvre exactement cette base ? Et à quoi servent les différentes formules existantes sur le marché ?
- Assurance au tiers, socle indispensable
- Montée en gamme vers des couvertures élargies
L’importance de la responsabilité civile
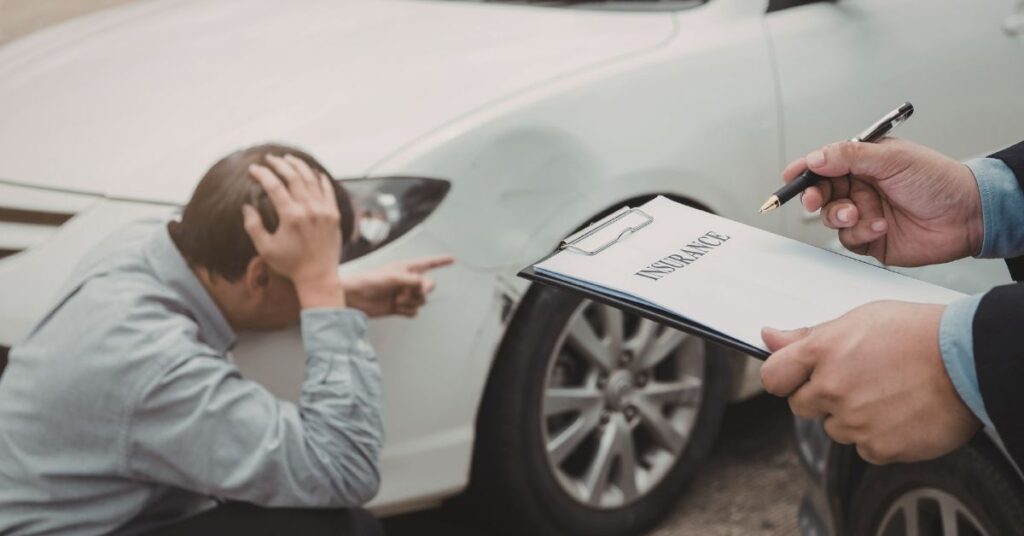
La responsabilité civile représente la pierre angulaire de toute assurance auto. Cette garantie obligatoire pour tous les automobilistes prend en charge les dommages matériels et corporels causés à autrui lors d’un accident dont on est responsable. Concrètement, en cas de collision où une autre voiture ou un piéton est blessé, c’est l’assureur qui indemnise la victime.
Sans cette protection, même un accrochage minime peut rapidement coûter très cher. Les frais médicaux et réparations peuvent grimper vite, d’où l’intérêt de ne jamais prendre le volant sans au moins cette couverture minimum. C’est aussi la garantie qui permet de respecter la loi : tout véhicule, même immobilisé, doit être assuré au moins en responsabilité civile.
Les garanties obligatoires et leur portée réelle
Au-delà de la responsabilité civile, d’autres garanties peuvent s’ajouter selon les besoins mais restent facultatives au sens légal. On parle beaucoup de l’assurance au tiers car elle représente la formule basique : elle intègre généralement uniquement cette fameuse responsabilité civile, rien de plus.
Cependant, certains contrats incluent aussi des options « tierce collision », qui étendent légèrement la protection, parfois automatiquement ou après souscription supplémentaire. Il faut cependant garder à l’esprit que seul le dommage causé à autrui est indemnisé avec la base, alors que les dégâts subis par le conducteur ou sa propre voiture restent à sa charge si aucune garantie facultative n’a été ajoutée.
Que couvrent les garanties facultatives et pourquoi les choisir ?
Dès que l’on souhaite protéger son investissement, sa santé ou éviter une facture salée en cas de sinistre important, plusieurs garanties complémentaires méritent réflexion. Pour comparer les offres et trouver la formule adaptée, il est possible de consulter Mieux Assuré. Leur utilité dépend de la valeur du véhicule, de la fréquence d’usage ou encore de l’historique de conduite.
La différence entre assurance au tiers et assurance tous risques
Le grand écart en matière de protection se situe entre l’assurance au tiers et l’assurance tous risques. La première offre le strict minimum légal tandis que la seconde assure une protection maximale, couvrant la majorité des dommages, que vous soyez responsable ou non de l’incident.
L’assurance tous risques inclut en général :
- Garantie vol et vandalisme
- Garantie incendie, utile en cas d’accident ou de court-circuit
- Garantie bris de glace pour remplacer pare-brise, vitres ou optiques cassés
- Protection contre les accidents, même lorsqu’aucun tiers n’est impliqué
Souscrire une assurance tous risques, c’est donc miser sur la tranquillité d’esprit, en sachant que la plupart des coûts imprévus seront pris en charge par l’assureur.
Focus sur la garantie personnelle du conducteur
Assez méconnue, la garantie personnelle du conducteur est pourtant essentielle. Elle couvre les dommages corporels subis par celui qui conduit, même en cas d’accident responsable. Sans cette garantie, certaines situations peuvent se solder par zéro indemnisation, notamment si seule la responsabilité civile joue (qui, rappelons-le, indemnise uniquement les tiers).
Pensez-y : un simple accident où le véhicule effectue une sortie de route sans tierce partie entraîne souvent des conséquences graves, médicales et financières. Grâce à la garantie personnelle du conducteur, prise en charge des soins, compensation de perte de revenus ou indemnités en cas d’invalidité deviennent possibles, soulageant bien des familles confrontées à l’imprévu.
Pourquoi envisager les garanties vol, incendie et bris de glace ?
Face aux sinistres courants, certaines protections complémentaires s’imposent selon l’utilisation du véhicule et le lieu de stationnement. Certaines apportent un véritable filet de sécurité, surtout pour les véhicules récents ou exposés.
La garantie vol : sécuriser son patrimoine automobile
Le risque de vol concerne tous les modèles. Même une voiture ancienne peut attirer l’attention, le trafic de pièces détachées étant très actif. Opter pour la garantie vol, c’est espérer limiter la perte financière en cas de disparition du véhicule. Cette garantie intervient également en cas de tentative avortée accompagnée de dommages (serrure forcée, portière abîmée), ce qui évite d’avoir à financer soi-même des réparations fréquentes en ville ou dans les parkings ouverts.
Pour bénéficier de cette protection, l’assureur exige souvent quelques précautions : alarme homologuée, stationnement sécurisé pendant la nuit ou gravage des vitres. Cela peut sembler contraignant, mais cela vaut généralement le coup.
Indemnisation suite à un incendie : pourquoi la garantie incendie n’est pas superflue
L’incendie fait partie des sinistres auxquels peu pensent, mais ses conséquences peuvent être dramatiques. Qu’il provienne d’un acte de malveillance, d’une surtension électrique ou d’une défaillance mécanique, le feu détruit rapidement le véhicule et ses accessoires. La garantie incendie permet d’obtenir une indemnisation prenant en compte la vétusté du véhicule, ainsi que le coût de remplacement des éléments touchés.
Cette garantie est particulièrement intéressante pour les voitures stationnées dehors ou pour ceux qui réalisent de longs trajets. Plus le temps passé sur la route augmente, plus le risque croît. Dans certaines zones, elle figure parmi les clauses recommandées en raison d’une forte fréquence d’actes de vandalisme.
Bris de glace : des petits incidents aux gros tracas
Un impact sur un pare-brise gêne la visibilité, mais un éclat non réparé peut devenir une fissure majeure nécessitant un remplacement complet. D’où l’importance d’intégrer une garantie bris de glace à son contrat, très utile pour éviter d’avancer des sommes importantes.
Cette assurance couvre généralement : pare-brise, lunettes arrière, vitres latérales, toits panoramiques, voire optiques de phares. Elle intervient suite à projectile, tentative de vol, tempête ou chute d’objet sur la voie publique. Pour ceux qui roulent beaucoup sur autoroute ou près de chantiers, elle fait clairement la différence entre désagrément temporaire et problème ruineux.
| Garantie | Obligatoire ? | Dommages couverts | Type de contrat concerné |
|---|---|---|---|
| Responsabilité civile | Oui | Dommages causés à autrui | tous (minimum légal) |
| Garantie personnelle du conducteur | Non | Blessures du conducteur | optionnelle (tous risques, intermédiaire) |
| Garantie vol | Non | Vol total/partiel, tentative | intermédiaire / tous risques |
| Garantie incendie | Non | Dégâts dus au feu | intermédiaire / tous risques |
| Garantie bris de glace | Non | Vitres cassées, pare-brise | intermédiaire / tous risques |
Comment déterminer quelles garanties conserver ?
Le choix des garanties dépend étroitement du contexte personnel et financier de chaque conducteur. Quelques questions simples aident à clarifier les priorités avant de valider un contrat.
- Quel âge a le véhicule ? Plus il est récent et coûteux, plus une protection tous risques peut s’imposer.
- Où stationner principalement ? Zone urbaine, rue fréquentée ou endroit isolé : chaque situation correspond à un niveau de risque différent. Ce critère peut influencer le choix vers davantage de protections.
- Combien de kilomètres parcourir chaque année ? Ceux qui roulent beaucoup multiplient mécaniquement les chances d’accident ou d’impact bris de glace.
- Préférence pour la tranquillité ou recherche d’économies ? Un contrat riche en garanties réduit le reste à charge, mais peut coûter plus cher à l’année.
L’équilibre coûts/protections : priorité à la gestion du budget
S’assurer, c’est avant tout anticiper un coût potentiel majeur, en lissant ses dépenses grâce à une cotisation régulière. Mieux vaut cibler précisément ses besoins, sans céder aux garanties inutiles. Par exemple, une vieille citadine qui sort peu du garage ne réclame pas forcément une assurance tous risques, là où un jeune conducteur équipé d’un véhicule neuf préfèrera maximiser ses protections contre les accidents, le vol et le bris de glace.
Il existe une infinité d’options, de franchises et de plafonds d’indemnisation. Prendre le temps de lire attentivement les conditions générales aide à repérer les détails importants, comme l’étendue géographique des garanties ou les exclusions parfois lourdes de conséquences en cas de sinistre.
Penser à la durée et à l’évolution des besoins
Une fois le contrat signé, rien n’oblige à rester figé durant toute la durée d’utilisation du véhicule. Tout changement de situation (déménagement, nouvel usage professionnel, extension familiale) mérite une révision des garanties souscrites. Adapter régulièrement son contrat permet de coller au plus près de la réalité, ni trop couvert, ni insuffisamment protégé.
Prendre rendez-vous chaque année avec son assureur ou utiliser les simulateurs en ligne, c’est aussi gagner en autonomie et éviter les mauvaises surprises. L’assurance auto, comme beaucoup de sujets pratiques du quotidien, fonctionne sur le principe d’adaptation constante à un mode de vie changeant.
Vers une couverture sur-mesure adaptée aux réalités d’aujourd’hui
Entre les garanties obligatoires fixées par la loi et celles liées au confort ou à la valorisation d’un véhicule, l’écart peut être important. Miser avant tout sur la responsabilité civile, puis compléter avec des modules adaptés (vol, incendie, bris de glace, garantie personnelle du conducteur) offre un bon équilibre entre protection efficace et maîtrise budgétaire. L’assurance au tiers suffit rarement pour qui cherche la sérénité, mais chaque profil trouvera son dosage optimal.
À l’heure où les accidents, les vols et les événements climatiques pèsent sur le budget automobile, investir dans les bonnes garanties, c’est conserver la main sur sa sécurité… sans céder inutilement aux sirènes du marketing. La clé consiste à conjuguer bon sens, analyse des scénarios plausibles et consultation régulière de son dossier, pour conduire sereinement, protégé contre les imprévus majeurs.